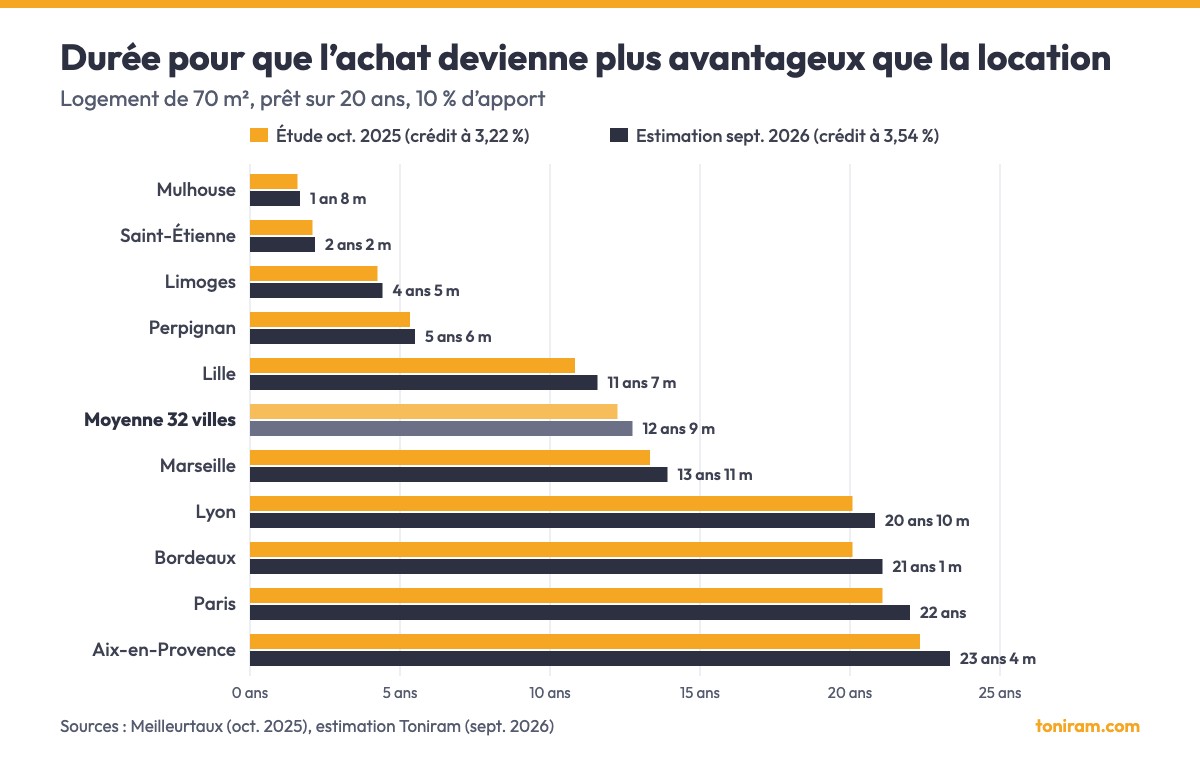
Fin octobre 2025, Meilleurtaux estimait qu’il fallait en moyenne 12 ans et 3 mois pour que l’achat d’un logement de 70 m² devienne plus avantageux que la location, dans les 32 plus grandes villes de France. Ce calcul reposait sur un crédit à 3,22 % sur 20 ans. Depuis, les taux ont repris près d’un tiers de point. Le calcul mérite d’être refait avec les conditions de septembre 2026.
Le crédit sur 20 ans est remonté autour de 3,5 %
Début septembre, les baromètres des courtiers situaient le taux moyen sur 20 ans entre 3,40 % et 3,54 % hors assurance, contre 3,15 % fin 2025 selon Pretto. L’OAT à 10 ans évolue au-dessus de 4 %, du jamais vu depuis 2009, et la BCE a relevé ses taux le 10 septembre pour la deuxième fois en trois mois. Les courtiers envisagent 3,7 % à 4 % sur 20 ans d’ici la fin de l’année.
Les prix jouent en sens inverse. Selon l’Insee et les notaires, les logements anciens ont reculé de 0,8 % sur un an au deuxième trimestre 2026, tandis que l’indice de référence des loyers progresse de 1,15 %.
Six mois de plus en moyenne, jusqu’à un an dans les grandes villes
L’estimation reprend les hypothèses publiées par Meilleurtaux (70 m², 10 % d’apport, 20 ans, assurance à 0,20 %, prix, loyers, taxe foncière et charges de chaque ville), en actualisant le taux, les prix et les loyers. Faute de formules complètes, l’effet de ces changements a été mesuré avec deux variantes de calcul, dont la moyenne est retenue. Ce sont des ordres de grandeur, pas une nouvelle édition de l’étude.
Avec un crédit à 3,54 %, il faudrait environ 12 ans et 9 mois pour rentabiliser un achat, contre 12 ans et 3 mois il y a un an. À 3,85 %, on passerait à 13 ans et 8 mois.
| Ville | Étude oct. 2025 (3,22 %) | Estimation à 3,54 % | Si le taux atteint 3,85 % |
|---|---|---|---|
| Mulhouse | 1 an et 7 mois | 1 an et 8 mois | 1 an et 10 mois |
| Saint-Étienne | 2 ans et 1 mois | 2 ans et 2 mois | 2 ans et 4 mois |
| Limoges | 4 ans et 3 mois | 4 ans et 5 mois | 4 ans et 10 mois |
| Perpignan | 5 ans et 4 mois | 5 ans et 6 mois | 6 ans et 2 mois |
| Lille | 10 ans et 10 mois | 11 ans et 7 mois | 12 ans et 3 mois |
| Marseille | 13 ans et 4 mois | 13 ans et 11 mois | 15 ans |
| Lyon | 20 ans et 1 mois | 20 ans et 10 mois | 22 ans et 1 mois |
| Bordeaux | 20 ans et 1 mois | 21 ans et 1 mois | 22 ans et 4 mois |
| Paris | 21 ans et 1 mois | 22 ans | 23 ans et 3 mois |
| Aix-en-Provence | 22 ans et 4 mois | 23 ans et 4 mois | 24 ans et 7 mois |
| Moyenne des 32 villes | 12 ans et 3 mois | 12 ans et 9 mois | 13 ans et 8 mois |
Paris : pourquoi faut-il plus de 20 ans ?
Reprenons le cas type de l’étude, mis à jour. Un 70 m² à Paris vaut 677 100 € (9 673 € le m²). L’acheteur apporte 10 %, soit 67 700 €, et emprunte le reste, frais de notaire compris (environ 50 800 €) : 660 200 € sur 20 ans à 3,54 %. Le locataire du même logement paie 2 266 € par mois.
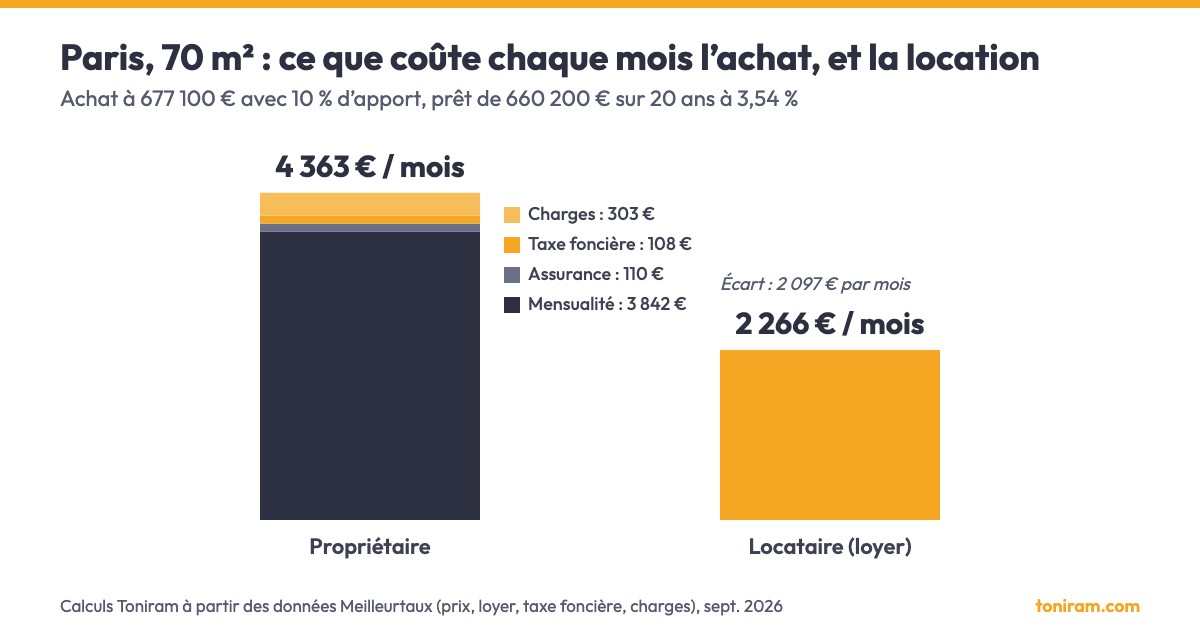
Chaque mois, le propriétaire décaisse 4 363 € : 3 842 € de mensualité, 110 € d’assurance emprunteur, 108 € de taxe foncière et 303 € de charges. C’est 2 097 € de plus que le loyer. Une partie de cette somme rembourse le capital et reste dans son patrimoine. Le reste est perdu, comme un loyer : la première année, les intérêts atteignent 23 000 €. Avec l’assurance, la taxe foncière et les charges, le propriétaire dépense 29 300 € sans contrepartie, davantage que les 27 200 € de loyer annuel du locataire.
Tout tient dans un ratio. À Paris, le loyer annuel représente environ 4 % du prix du logement, à peine plus que le taux du crédit. Acheter ne fait donc presque rien économiser au départ, alors qu’il faut d’abord absorber les frais de notaire. À Mulhouse, le loyer représente plus de 12 % du prix, et l’économie est immédiate.
Pour comparer à situation égale, supposons que le locataire place son apport, puis chaque mois l’écart de 2 097 €, à un taux de 2 à 3 %. Le propriétaire s’enrichit du capital remboursé, diminué de frais de revente estimés à 5 %. Les prix sont supposés stables.
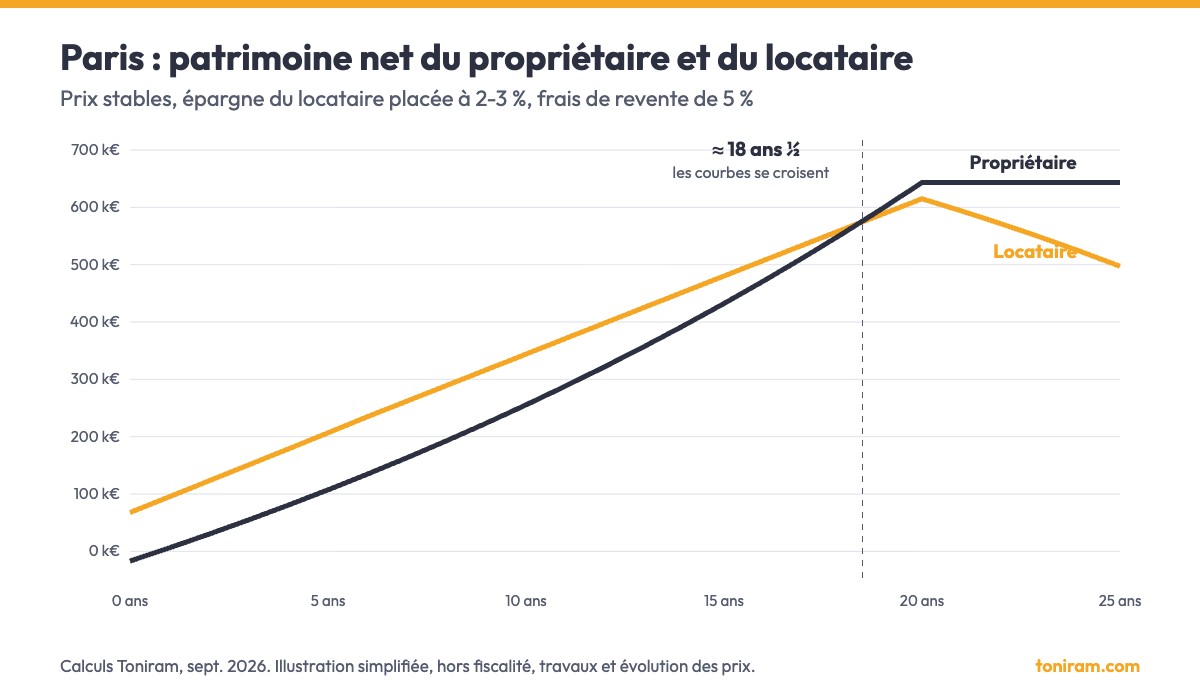
Dans cet exemple simplifié, le patrimoine du propriétaire ne rattrape celui du locataire qu’après 18 ans et demi, juste avant la fin du crédit. Le simulateur de Meilleurtaux, qui intègre d’autres paramètres, aboutissait à 21 ans, et l’estimation actualisée à 22 ans. Les ordres de grandeur concordent.
Le résultat dépend surtout des prix. Avec une hausse de 1 % par an, le point d’équilibre de cet exemple arriverait vers 12 ans, et vers 8 ans avec 2 %. À Paris, un achat ne se rentabilise vite que si l’immobilier progresse, ce que personne ne peut garantir : en France, les prix des logements anciens ont reculé de 0,8 % sur la dernière année. Un acheteur qui revend avant d’avoir atteint son seuil, dans un marché en baisse, supporte à la fois les frais d’acquisition et une éventuelle moins-value.
La durée d’occupation compte plus que le taux
Ces moyennes n’intègrent ni le PTZ, ni les travaux, ni votre taux négocié. La question décisive est rarement le taux. C’est le temps pendant lequel vous comptez rester dans le logement. Un professionnel de santé installé durablement dans une ville moyenne franchit le seuil en quelques années. Dans une grande métropole, avec une mobilité professionnelle probable à moins de dix ans, la location reste une option défendable, à condition d’épargner réellement l’écart de dépense.
L’édition 2025 de l’étude était parue le 29 octobre. La prochaine permettra de confronter ces estimations aux chiffres de chaque ville.
Sources
- Meilleurtaux, « Acheter ou louer » 12e édition, 29 octobre 2025 (données par ville et méthodologie)
- Meilleurtaux, taux moyens début septembre 2026
- Pretto, taux immobiliers de septembre 2026
- Insee, prix des logements anciens au deuxième trimestre 2026
- Insee, indice de référence des loyers du deuxième trimestre 2026
- BCE, décisions de politique monétaire du 10 septembre 2026