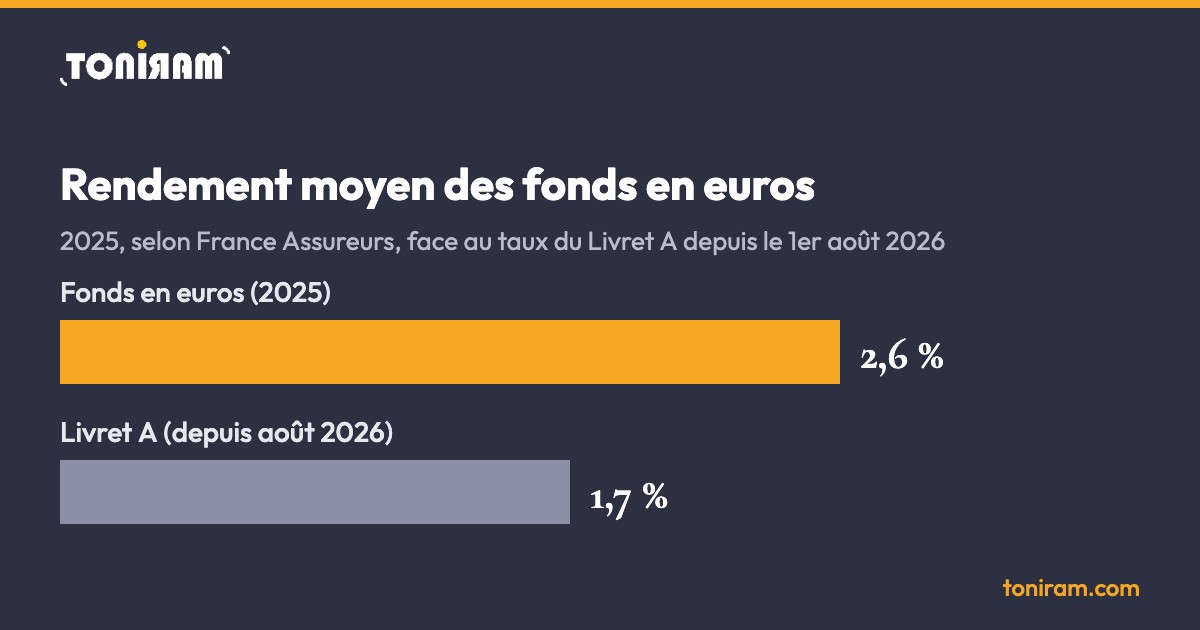
La France emprunte aujourd’hui autour de 4,9 % à dix ans, son niveau le plus haut depuis 2002, et les fonds en euros en profitent. Ils ont rapporté environ 2,6 % en moyenne en 2025 (2,6 % selon France Assureurs, 2,63 % selon l’ACPR), les épargnants reviennent (+8,1 milliards d’euros de collecte nette en 2025, après -4,7 milliards en 2024) et plusieurs assureurs proposent cet automne des bonus allant jusqu’à +3,30 points, sous conditions. Le Livret A, lui, est à 1,7 % depuis le 1er août 2026.
La dette française fait monter les rendements
Les chiffres parlent d’eux-mêmes. La France emprunte aujourd’hui autour de 4,9 % à dix ans, son niveau le plus élevé depuis 2002, contre 3,5 % en moyenne en janvier. L’écart avec l’Allemagne dépasse 1,3 point, au plus haut depuis 2012.
Pour l’État, c’est une charge de plus : emprunter plus cher alourdit le coût de la dette et pèse sur le budget 2027, en cours de discussion à l’Assemblée. Pour un fonds en euros, investi en bonne partie en obligations d’État, c’est l’inverse. Chaque obligation achetée avec la collecte, ou en remplacement d’un titre arrivé à échéance, verse un coupon plus élevé. C’est l’un des moteurs de la remontée des rendements.
Cette situation a un revers. Quand les taux montent, les obligations déjà détenues, achetées à des taux plus bas, perdent de la valeur sur le marché, ce qui pèse sur les assureurs si les rachats augmentent. Et un fonds très exposé à la dette française dépend aussi de la confiance des marchés dans le pays. Les assureurs absorbent en général ces variations grâce à leurs réserves, mais rien n’est garanti pour l’avenir.
Jusqu’à +3,30 points de bonus sur le fonds en euros, sous conditions. La plupart des offres s’arrêtent le 31 décembre 2026, l’une d’elles court jusqu’au 17 décembre 2027.
Un fonds en euros, c’est surtout des obligations
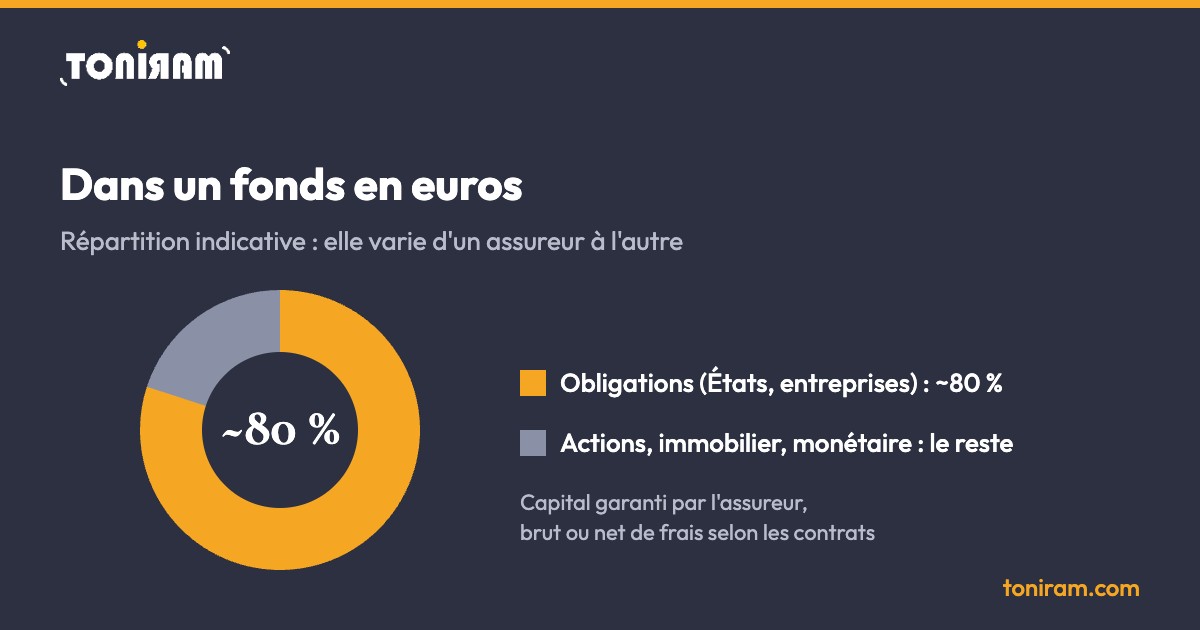
L’assureur garantit le capital, brut ou net de frais de gestion selon les contrats. En face, il achète pour environ 80 % d’obligations d’États et d’entreprises. Le reste va aux actions, à l’immobilier et au monétaire, dans des proportions qui changent d’un assureur à l’autre.
Si les rendements remontent, c’est que les obligations achetées depuis la hausse des taux versent plus de coupons que celles d’il y a dix ans, et que les anciennes sont remplacées au fil des échéances. Certains assureurs ont aussi augmenté leur part d’actions et d’immobilier.
Les intérêts crédités chaque année sont acquis pour de bon, c’est l’effet cliquet : 10 000 € à 2,5 % deviennent 10 250 €, et ce montant ne redescend pas. Les assureurs reversent au moins 85 % de leurs bénéfices financiers. Le reste peut alimenter une réserve, la provision pour participation aux bénéfices, qui sert à lisser les rendements d’une année sur l’autre. Si l’assureur fait défaillance, le fonds de garantie des assurances de personnes couvre jusqu’à 70 000 € par épargnant et par assureur.
Les bonus de fin d’année
Pour attirer les versements, plusieurs assureurs ajoutent un bonus au taux de leur fonds en euros. Il plafonnait à 0,20 ou 0,50 point il y a quelques années. Cet automne, il va de +1 point à +3,30 points. Le plus élevé a été lancé le 21 octobre 2026 : +3,30 points à partir de 50 % d’unités de compte, +3,00 points entre 30 % et 50 %, pour 5 000 € minimum, avec une offre ouverte jusqu’au 17 décembre 2027. Les autres s’arrêtent presque toutes le 31 décembre 2026, certaines dès le 30 novembre, et le bonus joue en général sur 2026, parfois aussi sur 2027.
Ce tableau reprend cinq offres anonymisées en cours en octobre 2026. Les bonus affichés sont des maximums, soumis aux conditions de chaque contrat, et ne sont pas garantis.
Un exemple sur 10 000 €
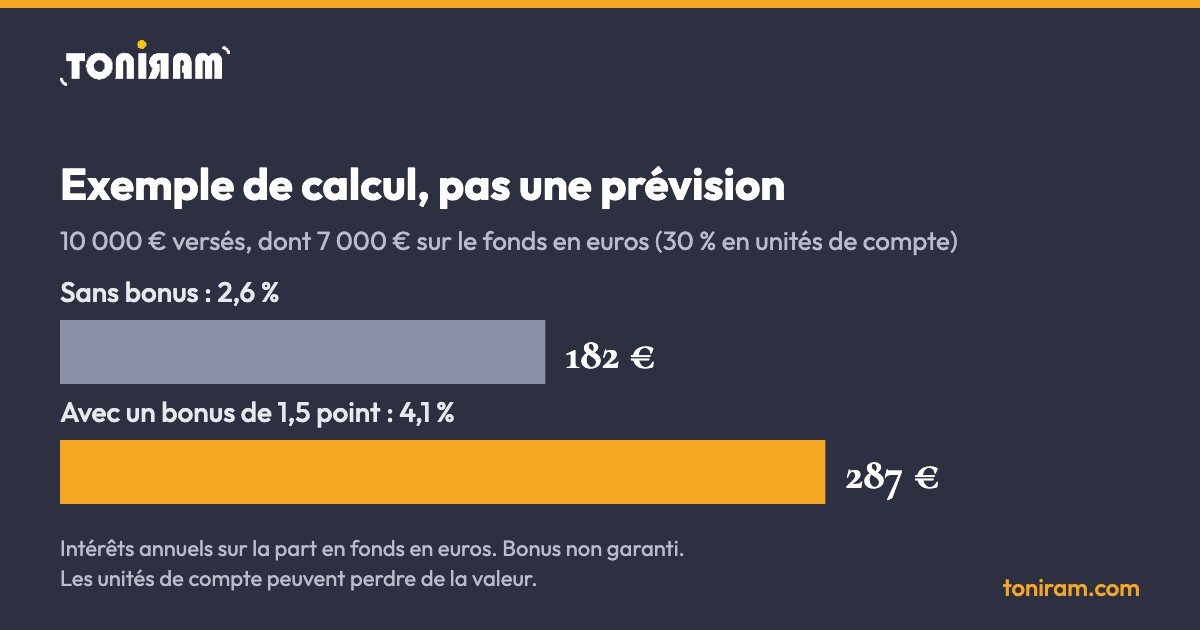
Vous versez 10 000 €, dont 30 % en unités de compte : 7 000 € vont sur le fonds en euros. À 2,6 % avec un bonus de 1,5 point, ils rapportent 287 € sur l’année, contre 182 € sans bonus. Soit 105 € de plus, sur la seule partie sécurisée.
Avec le palier le plus haut, le calcul change d’échelle. Si le fonds servait comme en 2025 (environ 2,6 %), +3,30 points donneraient un taux affiché de 5,9 % sur la part en fonds en euros. Pour 10 000 € versés dont 5 000 € sur ce fonds, cela ferait 295 € d’intérêts contre 130 € sans bonus. Ce n’est qu’une simulation. Le rendement du fonds n’est pas garanti, le bonus dépend des conditions du contrat, et ces 5,9 % ne valent que pour la part en fonds en euros. Ce que rapportera le contrat dans son ensemble dépendra aussi des unités de compte, des frais et de la fiscalité.
Avant de souscrire
La part placée en unités de compte peut perdre de la valeur, et les performances passées ne préjugent pas des performances futures. Certaines offres demandent de garder ces unités de compte plusieurs années. Le bonus ne vaut que pour les nouveaux versements et il est parfois proratisé, si bien que verser tard dans la campagne rapporte moins. Les frais du contrat et des supports viennent en déduction, à comparer au gain espéré.
Sur les dossiers que je regarde, le taux affiché compte moins que la part qu’on accepte de mettre en unités de compte, et pour combien de temps.
Sources
- France Assureurs et ACPR, bilan 2025 de l’assurance-vie (rendement moyen des fonds en euros, collecte nette), relayés par MoneyVox et Meilleurtaux Placement
- La finance pour tous, février 2026 (composition des fonds en euros, hausse des rendements obligataires)
- France Transactions, relevé des bonus sur fonds en euros d’octobre 2026, et Weelim, offres boostées 2026
- Communication commerciale d’un assureur aux professionnels, lancement des offres bonus le 21 octobre 2026
- Agence France Trésor (via Centrale des SCPI, taux au 1er octobre 2026) et Trading Economics (taux au 20 octobre 2026), rendement de l’OAT à dix ans ; MoneyVox, septembre 2026
- Gouvernement (info.gouv.fr), taux du Livret A au 1er août 2026